 الرسالة موقع إخباري متنوع

مقالات مشابهة
هشام يكتب :
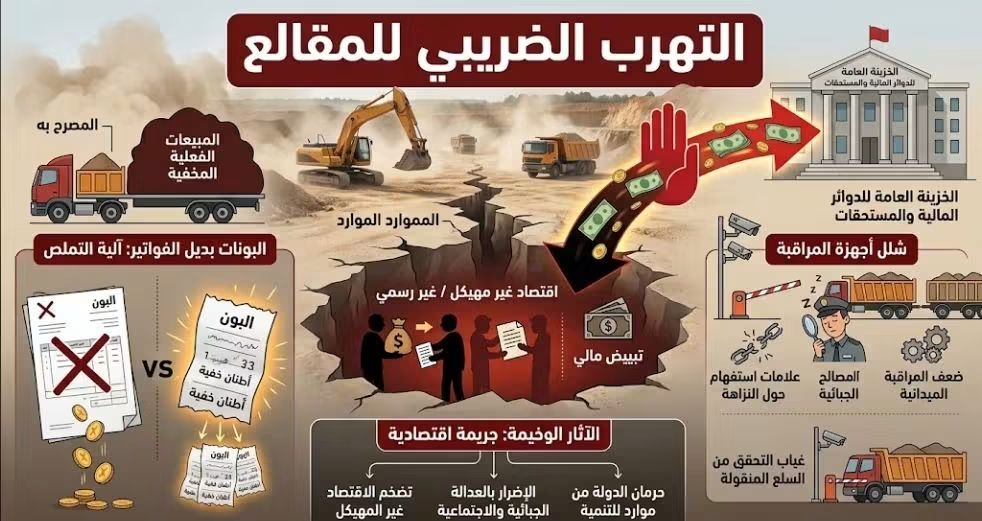
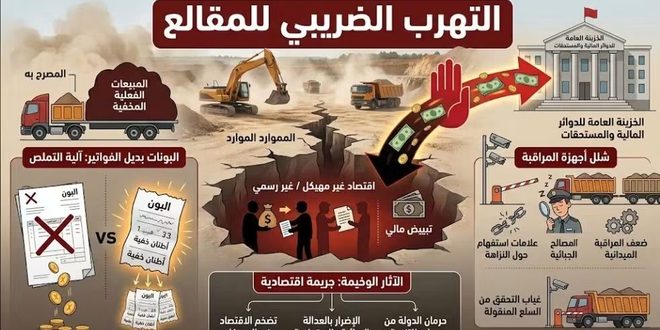
في الوقت الذي تخوض فيه الدولة معارك حاسمة لتعبئة الموارد الوطنية وترشيد النفقات وتحقيق العدالة الجبائية، يُفاجأ المواطن والمتتبع الاقتصادي بشرائح ومجالات كاملة تنشط خارج الرادار الضريبي والرقابي بشكل شبه تام. وعلى رأس هذه القطاعات، تبرز مسألة التهرب والتملص الضريبي في مقالع الحصى والرمال ومواد البناء؛ هذا القطاع الحيوي الذي يدر ملايين الدراهم يومياً، ولكنه يتعامل مع القانون بمنطق “الفوضى المنظمة” والهروب إلى الأمام!أولا :”البونات” بديل الفواتير.. خدعة قانونية وتبديد لمستحقات الدولةتُعدّ الفاتورة القانونية المصدر الأول لإثبات المعاملات التجارية وضمان تحصيل الضريبة على القيمة المضافة والضريبة على الدخل أو الشركات. إلا أن السلوك السائد لدى العديد من أرباب المقالع يعتمد على التملص الفاضح من هذا الواجب القانوني: حيثتستبدل الفاتورة بالوصل العادي (“البون”):و يُجبر المشترون أو أصحاب شاحنات النقل على استلام أوراق بسيطة لا تحمل أي قيمة قانونية ولا تخضع لأي أرقام تسلسلية ولا بيانات جبائية رسمية.ويتم إخفاء الحجم الحقيقي للمبيعات:و تُستخدم “البونات” لإخفاء الآلاف من الأطنان المباعة يومياً، مما يجعل المصرح به للدوائر المالية لا يتعدى كسرًا بسيطاً من المبيعات الفعلية.ثانيا :تغذية الاقتصاد غير الهيكلي حيث ينتج عن هذه الممارسة بيئة خصبة للتبييض المالي، والتملص من واجبات الجماعات الترابية، وحرمان الخزينة العامة من موارد جبارة هي في الأصل ملك للمجتمع.ثانياً: شلل أجهزة المراقبة.. تغاضٍ أم تواطؤ أم عجز؟لا يمكن لمثل هذه الممارسات الشاذة أن تستمر سنواتٍ طويلة وتتوسع دون أن تطرح أسئلة حارقة ومباشرة حول دور الجهات المسؤولة عن المراقبة والتفتيش:غياب المراقبة الميدانية الصارمة: كيف يُعقل لشاحنات محملة بأطنان من المقالع أن تعبر الطرقات يومياً دون التحقق من الفواتير الرسمية للسلع المنقولة؟التراخي الجبائي والأمني: إن غض الطرف عن هذه التجاوزات من طرف اللجان الإقليمية والمصالح الجبائية المعنية يطرح علامات استفهام كبرى حول نجاعة آليات الرقابة ومدى استقلاليتها وحزمها في فرض سيادة القانون.ثالثاً: الآثار الوخيمة على الاقتصاد والعدالة الاجتماعيةإن استمرار هذا التملص الضريبي في المقالع ليس مجرد خرق إداري بسيط، بل هو جريمة اقتصادية متكاملة الأركان .
■ آش واقع 49 بركان